Pagos internacionales para empresas en LATAM: cómo funcionan y cuánto cuestan
Actualizado: octubre 2026 por Equipo Koywe
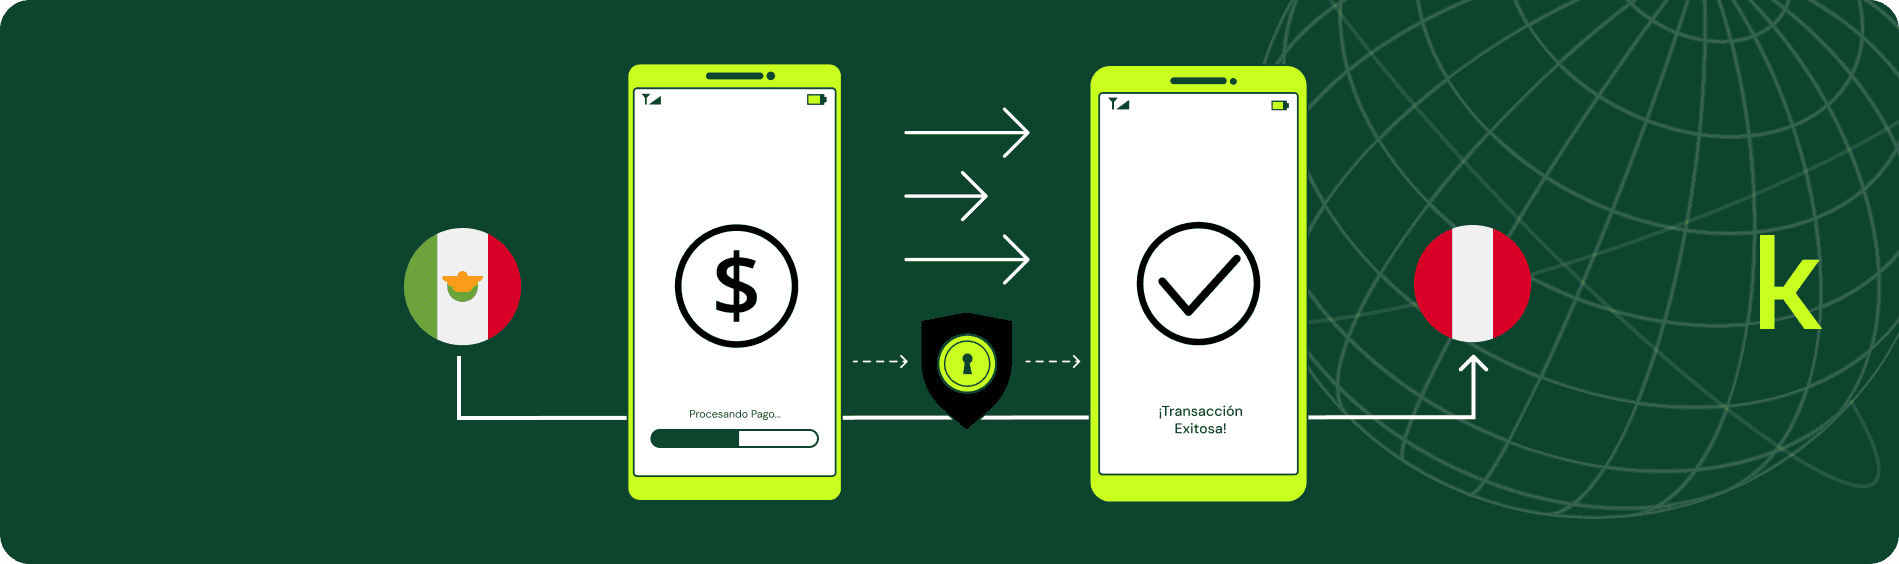
Un pago internacional es cualquier transferencia de dinero entre partes en distintos países. Para una empresa en LATAM, hacer pagos internacionales implica tres decisiones concretas: qué método usar, cuánto estás dispuesto a pagar en comisiones y spread, y cuánto tiempo puede esperar el receptor. Esta guía compara las opciones disponibles con datos reales para que puedas elegir con criterio.
¿Qué es un pago internacional (cross-border)?
Un pago internacional o cross-border es una transacción financiera en la que el pagador y el beneficiario se encuentran en países distintos. Implica, en casi todos los casos, conversión de divisas y liquidación a través de sistemas que varían por país.
Los casos de uso más comunes en B2B:
- Una empresa en Colombia compra materia prima de un proveedor en China y necesita pagar en dólares
- Un marketplace recibe pagos de clientes en México y liquida a sus vendedores en Japón
- Una agencia en Chile contrata talento en Argentina y necesita pagar en pesos locales
- Una empresa peruana exporta servicios a España y quiere recibir en euros o en dólares
Lo que complica el proceso en LATAM no es la intención de pagar, sino la infraestructura: cada país tiene su propio sistema bancario, su propia regulación y sus propios rieles de pago. Una transferencia que cruza dos o tres fronteras puede pasar por varios bancos intermediarios, cada uno con sus propios costos y tiempos.
Métodos para hacer transferencias internacionales
Transferencia bancaria SWIFT
El método más conocido y, en muchos casos, el más costoso. SWIFT no mueve dinero directamente: transmite instrucciones entre bancos. El dinero viaja a través de una cadena de bancos corresponsales hasta llegar al banco del beneficiario.
Cómo funciona: tu banco envía la instrucción vía red SWIFT. Si no tiene relación directa con el banco receptor, el pago pasa por uno o más bancos intermediarios, cada uno con su propio horario de procesamiento y sus propias comisiones.
Costos: la comisión del banco emisor suele estar entre USD 35 y USD 40, más un spread cambiario de 2% a 3% sobre el monto. Los bancos corresponsales pueden cobrar entre USD 15 y USD 50 adicionales por su intermediación. En total, los corresponsales pueden cobrar entre USD 1 y USD 70 solo en comisiones de paso.
Tiempos: entre 1 y 5 días hábiles en condiciones normales. SWIFT reportó en 2025 que el 75% de los pagos en sus 40 países principales se completan en menos de 10 minutos, pero eso corresponde a corredores con relación directa entre bancos, no a corredores LATAM donde los intermediarios son frecuentes.
Para entender en detalle más sobre SWIFT, te recomendamos leer nuestro artículo sobre sus costos.
Fintech y plataformas de pagos
Plataformas como Wise, Airwallex o Payoneer operan con cuentas locales en múltiples países, lo que les permite liquidar pagos sin pasar por la cadena de corresponsalía bancaria. El resultado: menores costos y mayor velocidad que SWIFT en muchos corredores.
Costos: generalmente entre 0.5% y 1.5% del monto más una comisión fija, con spread cambiario más cercano al precio de mercado que el bancario.
Limitaciones: cobertura variable por país y corredor. No todas las plataformas tienen integración con los rieles locales de todos los países de LATAM.
Stablecoins
La alternativa que ha ganado más terreno en LATAM para pagos B2B. Una empresa convierte moneda local a USDC o USDT vía on-ramp, envía el activo digital por la blockchain en segundos y el receptor lo convierte a su moneda local vía off-ramp.
Costos: spread de conversión de 0.1% a 1% en cada extremo, más el fee de red (menos de USD 0.01 en redes eficientes como Solana o Base).
Tiempos: la transacción on-chain ocurre en segundos. El off-ramp a moneda local depende del riel local del país receptor, pero en corredores con SPEI, Pix o Bre-B puede completarse en minutos.
Limitación: requiere un proveedor con infraestructura de on/off-ramp en los países de origen y destino.
Para entender en detalle cómo funcionan las rampas cripto en pagos internacionales, puedes leer nuestra guía sobre pagos transfronterizos con stablecoins y cómo convertir USDC a pesos.
¿Cuánto cuesta un pago internacional?
El costo real de una transferencia internacional tiene tres componentes que no siempre aparecen juntos:
Comisión del banco o proveedor emisor: fee fijo por procesar la transferencia. En bancos SWIFT, entre USD 35 y USD 40. En fintechs, una comisión fija menor o nula.
Comisiones de corresponsalía: si el pago pasa por bancos intermediarios, cada uno puede cobrar entre USD 15 y USD 50. Estos cargos se deducen del monto enviado, por lo que el receptor puede recibir menos de lo esperado.
Spread cambiario: la diferencia entre el tipo de cambio de mercado y el que aplica el proveedor. En bancos, generalmente entre 2% y 3% sobre el monto. Es el costo menos visible pero, en transacciones grandes, el más significativo. En un envío de USD 10,000, un spread del 2.5% representa USD 250 que no aparecen como "comisión" en ninguna línea del comprobante.
La comparativa resumida:
Transferencia SWIFT
- Comisión fija: USD 35–70
- Spread cambiario: 2–3%
- Corresponsales: USD 15–50 por banco
- Tiempo: 1–5 días hábiles
- Trazabilidad: media
Fintech
- Comisión fija: baja o nula
- Spread cambiario: 0.5–1.5%
- Corresponsales: ninguno
- Tiempo: horas a 1 día
- Trazabilidad: alta
Stablecoins
- Comisión fija: menos de USD 0.01 (fee de red)
- Spread cambiario: 0.1–1% (en el on/off-ramp)
- Corresponsales: ninguno
- Tiempo: minutos
- Trazabilidad: muy alta (blockchain)
¿Cuánto tarda un pago internacional?
Depende del método y del corredor. En términos generales:
- SWIFT estándar: 1 a 5 días hábiles. En corredores LATAM con múltiples corresponsales, puede acercarse al límite superior.
- SWIFT Go (montos menores a USD 10,000): hasta 1 día hábil en corredores habilitados.
- Fintechs con cuentas locales: horas, en muchos corredores el mismo día.
- Stablecoins: la transacción on-chain en segundos. La acreditación en moneda local depende del riel local: con SPEI, Pix o Bre-B, entre minutos y una hora.
Un factor que pocas empresas consideran: el capital en tránsito tiene un costo financiero. Para una empresa con USD 500,000 mensuales en pagos internacionales, tener ese dinero inmovilizado 3 días adicionales por semana representa capital que no está trabajando.
Pagos internacionales por país: Chile, Colombia, Perú y Argentina
Chile
El sistema financiero chileno es uno de los más maduros de la región. Para recibir pagos internacionales, las empresas chilenas suelen necesitar una cuenta en dólares o usar un proveedor que liquide en CLP. El riel local de referencia es la TEF (Transferencia Electrónica de Fondos). Koywe opera en Chile bajo el N°196 del Registro de Proveedores de Servicios Financieros de la CMF.
Colombia
Colombia tiene una de las intenciones de búsqueda más comerciales de la región para "pagos internacionales". Las empresas colombianas exportadoras de servicios son usuarias frecuentes de transferencias internacionales, especialmente en corredores hacia EE.UU. y España. El riel local de pagos instantáneos es Bre-B, lanzado en octubre de 2025. Para pagos en línea, PSE sigue siendo el estándar.
Perú
Perú tiene un ecosistema de pagos en crecimiento. Para pagos B2B, la Cámara de Compensación Electrónica (CCE) procesa transferencias inmediatas. Para montos en dólares, la opción USD-PE permite recibir directamente en dólares sin conversión. El mercado peruano muestra interés creciente en alternativas a la banca tradicional para pagos internacionales.
Argentina
Argentina es el mercado con mayor volumen de búsquedas relacionadas con transferencias internacionales de la región, impulsado en parte por la necesidad de acceder a dólares y por restricciones del BCRA que complican los pagos internacionales convencionales. Las empresas argentinas suelen buscar alternativas que les permitan recibir en dólares digitales y convertir localmente cuando lo necesitan. Koywe opera en Argentina mediante Alerce Argentina SRL, inscripta bajo el N°24 del Registro de PSAV de la CNV.
→ Más sobre pagos en Argentina
Cross-border treasury: gestionar pagos internacionales a escala
Para empresas que operan en tres o más países simultáneamente, el desafío no es ejecutar un pago internacional, sino gestionar flujos recurrentes en múltiples monedas sin que la tesorería se convierta en un cuello de botella.
Las empresas con operaciones multi-país enfrentan tres problemas concretos que los métodos tradicionales no resuelven bien:
Fragmentación de liquidez: tener saldos en pesos, reales, soles y dólares en distintas cuentas bancarias locales hace difícil la visibilidad consolidada y la toma de decisiones de tesorería.
Costos acumulados: cuando los pagos internacionales son recurrentes, los spreads y comisiones SWIFT se acumulan. Para una empresa con USD 200,000 mensuales en pagos cross-border, un spread del 2.5% representa USD 5,000 al mes en costos cambiarios.
Tiempos impredecibles: planificar pagos de nómina o a proveedores con fechas de acreditación de 1 a 5 días hábiles es operativamente complejo, especialmente en países con feriados bancarios frecuentes.
La alternativa que están adoptando empresas medianas de la región: centralizar la liquidez operativa en USDC y ejecutar conversiones a moneda local cuando sea necesario, usando rieles locales en cada país. Para entender cómo funciona esta infraestructura, puedes revisar nuestra sección de pagos y cobros internacionales y el artículo sobre cómo pagar a talento internacional.
Preguntas frecuentes
¿Tu empresa necesita cotizar un pago internacional? Explora el sitio web de Koywe o contacta al equipo de Koywe para conocer las opciones disponibles para tu corredor específico.
También podrían interesarte...
Cómo integrar stablecoins a tu producto vía API
Integrar stablecoins en tu producto no requiere construir toda la infraestructura. Esta guía técnica recorre el KYB, el ...
Qué es KYB y por qué te lo pide tu proveedor de pagos
Si tu proveedor de pagos te pidió estatutos, certificados y documentos de los dueños, es por el KYB. Te explicamos qué e...