Tipo de cambio mid-market: qué es y cómo calcular el spread
Octubre 2026 por Equipo Koywe
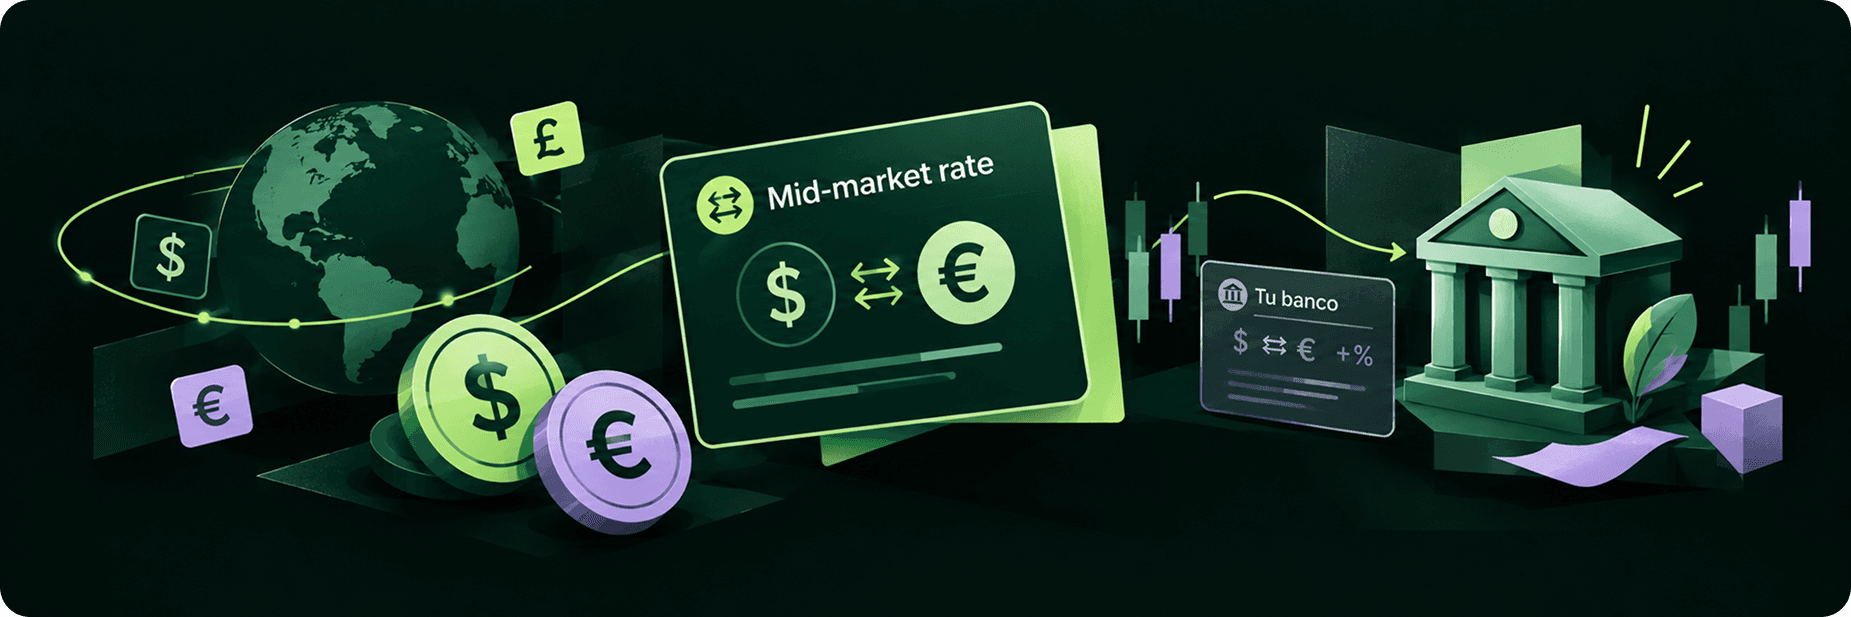
El tipo de cambio que ves en Google y el que te aplican al cambiar divisas no son el mismo, y la diferencia se llama spread. Aprende qué es el mid-market, dónde ver la tasa de referencia en Chile, Colombia, Perú y Argentina, y cómo calcular el spread de tu operación.
Mid-market, interbancario y tipo de cambio del banco: la diferencia
Cuando una empresa cambia dólares, en realidad se cruzan tres precios distintos:
- Mercado interbancario: es donde los bancos se compran y venden divisas entre ellos, con un precio de compra y uno de venta.
- Mid-market: es el punto medio entre esos dos precios. Por eso a veces se usa como sinónimo de "interbancario": es la referencia más neutra, sin margen para ninguna de las partes.
- Tipo de cambio de tu banco o proveedor: es el que te aplican a ti. Incluye un margen sobre la referencia: sube lo que pagas cuando compras dólares y baja lo que recibes cuando los vendes.
Tu banco no te da el mid-market porque cobrar por cambiar divisas es parte de su negocio: ese margen cubre sus costos y su riesgo, y es una fuente de ingreso. No es necesariamente irregular. Lo importante es saber cuánto es.
También conviene aclarar qué son las tasas oficiales que publican los bancos centrales. El dólar observado, la TRM o el tipo de cambio de referencia son promedios calculados con operaciones reales del mercado. No son exactamente el mid-market, pero son la mejor referencia pública para comparar lo que te cobran.
Cómo calcular el spread de tu operación
Con la tasa de referencia y el tipo de cambio que te aplican, el cálculo toma un minuto.
Si compras dólares (pagas más que la referencia):
Spread (%) = (tipo de cambio que te aplican − tipo de referencia) ÷ tipo de referencia × 100
Si vendes dólares (recibes menos que la referencia):
Spread (%) = (tipo de referencia − tipo de cambio que te aplican) ÷ tipo de referencia × 100
Para ver cuánto es en dinero, multiplica la diferencia de precios por el monto en dólares.
Paso a paso:
- Busca la tasa de referencia del día en la fuente oficial de tu país (más abajo te dejamos dónde).
- Pide a tu banco o proveedor el tipo de cambio exacto que te aplicaría en tu operación.
- Aplica la fórmula que corresponda.
- Multiplica la diferencia por el monto para ver el costo real.
Los siguientes ejemplos usan cifras ilustrativas, no cotizaciones reales.
Ejemplo en COP (compras dólares): la referencia es de $4.000 COP por dólar y tu banco te vende dólares a $4.140. El spread es (4.140 − 4.000) ÷ 4.000 = 3,5%. Para pagar USD 10.000 desembolsas $41.400.000 en lugar de $40.000.000: $1.400.000 COP de más, unos USD 350.
Ejemplo en CLP (vendes dólares): la referencia es de $900 CLP por dólar y tu banco te compra los dólares a $873. El spread es (900 − 873) ÷ 900 = 3%. Al vender USD 20.000 recibes $17.460.000 en lugar de $18.000.000: $540.000 CLP de menos, unos USD 600.
Una advertencia: las referencias de Chile y Colombia se calculan con operaciones del día hábil anterior. Si comparas con una cotización de un momento específico del día, obtienes una aproximación, no un número exacto.
Dónde ver la tasa de referencia en Chile, Colombia, Perú y Argentina
Chile: dólar observado. Lo publica el Banco Central de Chile y corresponde a un promedio ponderado por montos de las operaciones spot de compra y venta de pesos por dólares en el Mercado Cambiario Formal durante el día hábil anterior. Puedes consultarlo en bcentral.cl.
Colombia: TRM. La calcula y certifica la Superintendencia Financiera con la metodología del Banco de la República: el promedio ponderado por monto de las operaciones de compra y venta de dólares pactadas para cumplimiento el mismo día. Ojo: el Banco de la República aclara que no es una tasa de aplicación obligatoria en los contratos, porque las partes pueden acordar libremente otra.
Perú: interbancario del BCRP. El Banco Central de Reserva publica el tipo de cambio interbancario, que refleja las cotizaciones de compra y venta del dólar entre entidades financieras. Es la referencia más cercana al mid-market. No lo confundas con el tipo de cambio bancario, que según el BCRP es un promedio ponderado de las operaciones del día en el sistema bancario, ni con el que publica la SBS. Para medir el spread, usa el interbancario.
Argentina: Tipo de Cambio de Referencia (A 3500). Lo publica el BCRA. Desde el 1 de enero de 2026, es el promedio ponderado de las operaciones concertadas por las entidades financieras en A3 Mercados, con un monto mínimo de USD 500.000 y solo por pantalla. Si tu operación se liquida a otra cotización, la comparación cambia: valídalo con tu banco o tu contador.
Por qué conviene mirar el spread y no solo la comisión
Al comparar costos, la comisión fija es solo una parte. El Consejo de Estabilidad Financiera (FSB) incluye el margen cambiario dentro del costo total de un pago transfronterizo, justamente porque viene incluido en el tipo de cambio y no siempre se ve como una línea aparte.
Un ejemplo con cifras ilustrativas: una transferencia de USD 10.000 con una comisión de USD 35 y un spread de 3% tiene un costo adicional de USD 300 en el tipo de cambio, más de ocho veces la comisión. El porcentaje real varía según el banco, el país y el monto, y por eso conviene calcularlo en tu propia operación.
Por eso, al comparar proveedores, conviene mirar el costo total: pide el tipo de cambio que te aplicarán y compáralo con la referencia. Puedes ver cómo se suman todos los costos en nuestra guía sobre cuánto cuesta una transferencia SWIFT, y si tu prioridad es encontrar la forma más barata de recibir pagos del exterior, el spread es el primer número que conviene revisar.
Para montos altos, una mesa OTC permite negociar el tipo de cambio directamente con un proveedor de liquidez. Y no confundas el spread con el riesgo cambiario: el spread es un costo que pagas en el momento de cambiar; el riesgo cambiario es cuánto puede moverse el tipo de cambio con el tiempo.
Preguntas frecuentes
Con Koywe, la cotización es visible antes de generar un link de pago o cualquier operación, para que puedas compararla con la referencia antes de confirmar. Si quieres conversar sobre cómo cobrar o pagar en otras monedas con costos claros, agenda una reunión con el equipo.
También podrían interesarte...
Glosario cripto y stablecoins para empresas
Los términos cripto y stablecoins que toda empresa debería conocer antes de adoptar pagos digitales. Definiciones cortas...
Cuentas virtuales para empresas: qué son y cómo ayudan a cobrar en varios países
Una cuenta virtual no es un banco digital: es el identificador que le dice a tu sistema quién pagó, cuánto y desde dónde...