Regulación de criptoactivos en Latinoamérica: guía por país (2026)
Actualizado: Octubre 2026 por Equipo Koywe

La regulación de criptoactivos en América Latina avanza, pero de forma desigual. Algunos países tienen marcos legales maduros con supervisión activa; otros siguen sin regulación específica. Para una empresa que opera en la región, entender el estado regulatorio de cada mercado no es opcional: determina con qué proveedores puede trabajar, qué obligaciones de reporte tiene y qué riesgos asume. Esta guía resume el estado actual país por país.
¿Por qué importa la regulación de criptoactivos?
La regulación de criptoactivos cumple tres funciones concretas para las empresas:
Certeza jurídica: permite operar con claridad sobre qué está permitido, qué está prohibido y bajo qué condiciones. Sin regulación, cada operación implica incertidumbre legal.
Prevención de fraude y lavado de dinero: los marcos regulatorios exigen KYC (verificación de identidad) y AML (prevención de lavado de activos) a los proveedores. Eso protege a las empresas que usan esos servicios y reduce la exposición a activos de origen dudoso.
Acceso a infraestructura financiera: los proveedores regulados pueden integrarse con bancos y sistemas de pago locales. Los no regulados, no. Para una empresa en LATAM que necesita convertir stablecoins a moneda local, trabajar con un proveedor regulado es la diferencia entre poder operar y no poder hacerlo.
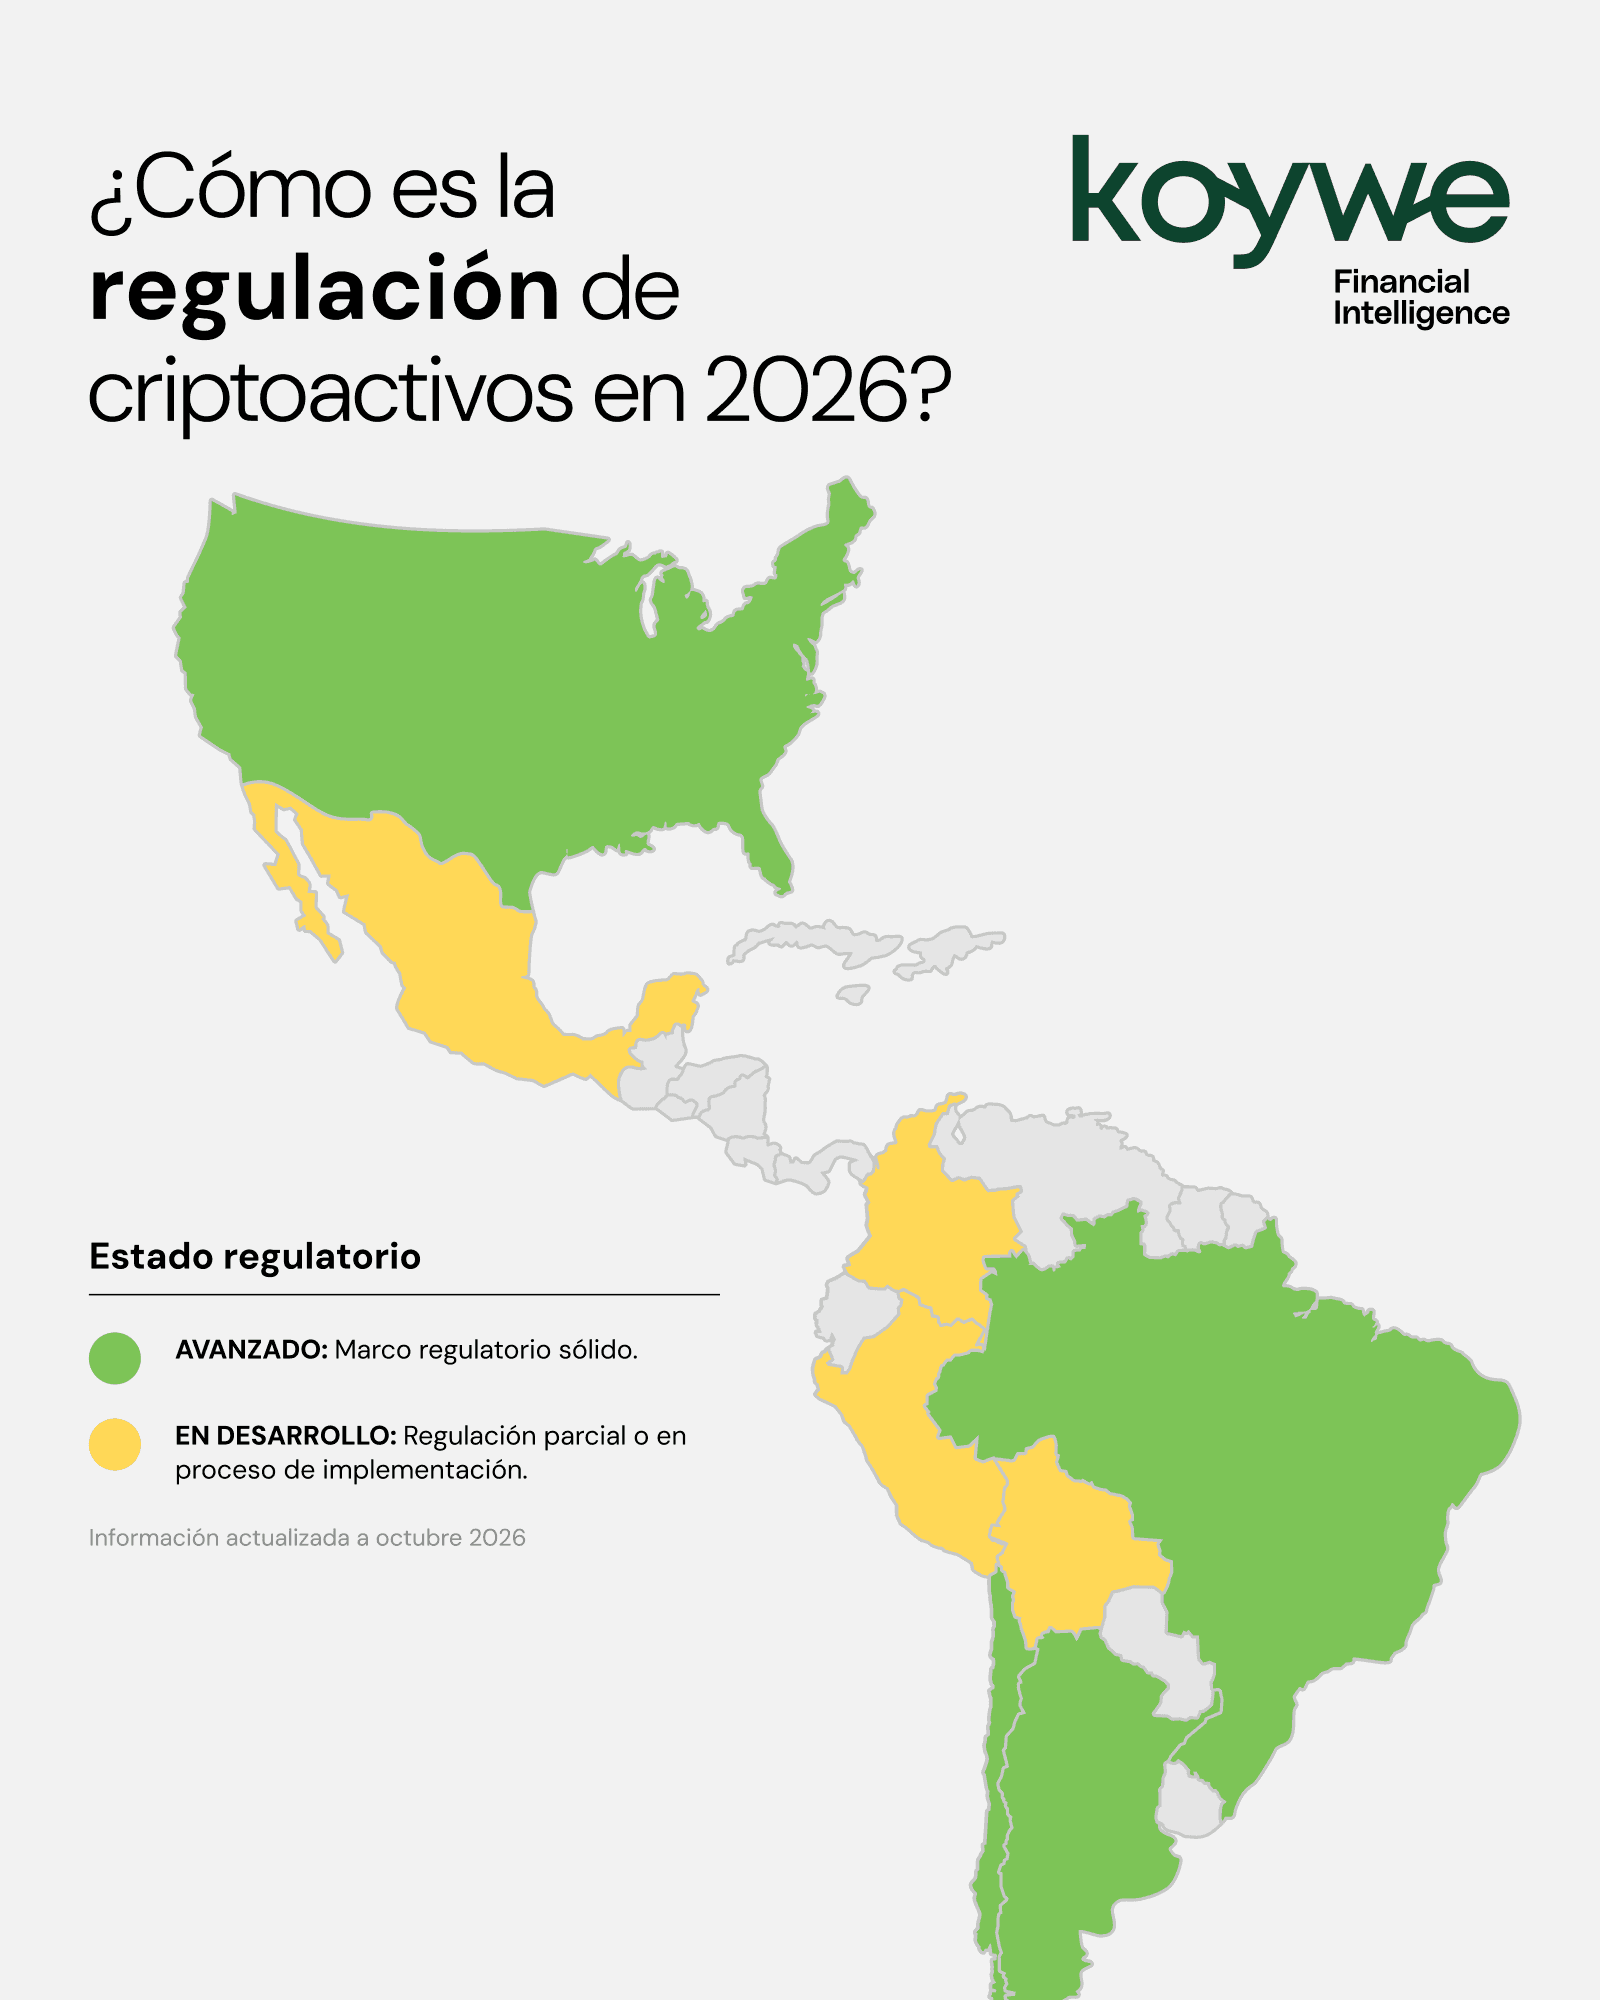
Mapa regulatorio por país (2026)
Chile | Regulado
- Marco legal: Ley Fintech N° 21.521 (enero 2023) + NCG 502 (enero 2024) + NCG 559 (febrero 2026)
- Supervisor: Comisión para el Mercado Financiero (CMF)
- Estado actual: Chile tiene uno de los marcos regulatorios más maduros de la región. La NCG 502 estableció el régimen de inscripción en el Registro de Prestadores de Servicios Financieros (RPSF), y el plazo para quienes ya operaban venció el 3 de febrero de 2025. Al cierre de ese período, la CMF informó 335 solicitudes de inscripción, de las cuales 160 tramitaban en paralelo la autorización de funcionamiento. En febrero de 2026, la NCG 559 incorporó un nuevo capítulo a la NCG 502 con instrucciones para las entidades que ya fiscaliza la CMF y prestan servicios Fintech sin necesidad de inscribirse en el registro: debían informarlos a más tardar el 30 de abril de 2026. Además, en 2026 la CMF canceló inscripciones por incumplimiento de los requerimientos de la Ley Fintec y la NCG 502.
Para empresas: cualquier proveedor de criptoactivos que opere en Chile debe estar inscrito en el RPSF de la CMF. Trabajar con un proveedor no inscrito expone a la empresa a riesgos legales y operativos.
Koywe opera en Chile bajo el N°196 del Registro de Prestadores de Servicios Financieros de la CMF.
Colombia | En desarrollo (con obligaciones activas)
- Marco legal: Decreto 1297 de 2023 + Circular SFC + obligaciones DIAN desde enero 2026
- Supervisor: Superintendencia Financiera de Colombia (SFC) + DIAN
- Estado actual: Colombia no tiene aún una ley cripto integral, pero sí obligaciones regulatorias concretas. El Registro PSAV (Proveedores de Servicios de Activos Virtuales), creado por el Decreto 1297 de 2023, es operativo: cualquier empresa que ofrezca compra-venta, custodia, transferencia o intermediación de criptoactivos al público colombiano debe estar inscrita. Además, desde enero de 2026, la DIAN exige reportar operaciones cripto superiores a USD 50,000.
Para empresas: la ausencia de ley integral no significa ausencia de obligaciones. Las empresas deben verificar que sus proveedores estén inscritos en el Registro PSAV. Las operaciones propias con criptoactivos deben reportarse a la DIAN si superan el umbral.
Colombia recibió USD 44,200 millones en criptoactivos entre julio de 2024 y junio de 2025, según datos de Chainalysis citados por Bloomberg Línea, siendo el quinto mercado de la región.
Brasil | Regulado
- Marco legal: Lei N° 14.478/2022 + Resoluciones BCB noviembre 2025
- Supervisor: Banco Central do Brasil (BCB)
- Estado actual: Brasil tiene el marco regulatorio más maduro para criptoactivos de la región. El BCB fue designado supervisor principal de VASPs en 2023 y publicó en noviembre de 2025 tres resoluciones para operacionalizar sus poderes de supervisión. Los exchanges y proveedores deben cumplir con requisitos de compliance, AML y KYC bajo estándares del Banco Central.
Para empresas: Brasil es el mercado más activo de la región en stablecoins. Más del 90% de los movimientos de criptoactivos está ligado a stablecoins, según datos de Bloomberg Línea. El marco regulatorio da certeza para operar con proveedores locales.
Argentina | Marco en construcción
- Marco legal: Regulación CNV (Comisión Nacional de Valores)
- Supervisor: CNV
- Estado actual: Argentina avanzó significativamente en regulación de VASPs y obtuvo el máximo puntaje en claridad legal según el Global Crypto Policy Review de TRM Labs 2025/26, ocupando el puesto 10 en implementación de VASP a nivel global. La CNV define los requisitos de operación para proveedores de servicios de activos virtuales. En 2026, la atención se centra en la implementación práctica del marco y las expectativas de supervisión.
Para empresas: Argentina tiene alta adopción de stablecoins (más del 60% de los activos cripto son stablecoins, según Bloomberg Línea), impulsada por la necesidad de protección cambiaria. El marco regulatorio está más maduro que hace dos años.
Koywe opera en Argentina mediante Alerce Argentina SRL, inscripta bajo el N°24 del Registro de PSAV de la CNV.
México | Regulado con limitaciones
- Marco legal: Ley Fintech (2018) + regulación Banxico
- Supervisor: Banxico (Banco de México) + CNBV
- Estado actual: Las instituciones que ofrecen servicios con activos virtuales deben ser autorizadas por Banxico. Las ganancias por criptomonedas están sujetas al ISR. El marco existe desde 2018 pero su implementación ha sido gradual.
Para empresas: México es el corredor de remesas cripto más activo de la región. El marco regulatorio da certeza para operar, aunque la autorización de Banxico sigue siendo un requisito relevante para proveedores.
Perú | Sin ley integral (con obligaciones AML)
- Marco legal: Sin ley específica integral
- Supervisor: UIF (Unidad de Inteligencia Financiera) para AML; SBS para sandbox
- Estado actual: Perú no tiene una ley integral de criptoactivos, pero sí obliga a las empresas de criptoactivos con presencia local a inscribirse como sujetos obligados ante la UIF para prevención de lavado de activos. En abril de 2025, la SBS autorizó un sandbox regulatorio que permitió al BCP ofrecer Bitcoin a un piloto de 5,000 clientes, lo que marca el inicio de una regulación más estructurada.
Para empresas: operar en Perú con criptoactivos es legal, pero los proveedores deben cumplir con obligaciones AML ante la UIF. La regulación formal está en desarrollo.
Bolivia | En transición
- Marco legal: Resolución ASFI (desde 2024, levantamiento parcial de prohibición)
- Supervisor: ASFI (Autoridad de Supervisión del Sistema Financiero)
- Estado actual: Bolivia levantó parcialmente su histórica prohibición de criptoactivos en 2024. La ASFI está encargada de regular las fintech que operan con criptoactivos. La transición está en curso y el marco regulatorio se está construyendo.
Para empresas: el panorama regulatorio boliviano es el más incipiente del grupo. Operar en Bolivia con criptoactivos requiere seguir de cerca los avances de la ASFI.
Los 3 beneficios de la regulación para las empresas
- Protección operativa: los proveedores regulados cumplen con AML, KYC y requisitos de capital. Eso reduce el riesgo de que los fondos de tu empresa queden expuestos a activos de origen ilícito o que el proveedor desaparezca sin protección legal.
- Acceso a la banca local: los proveedores regulados pueden integrarse con bancos y rieles de pago locales como SPEI, Pix o Bre-B. Sin regulación, esa integración no es posible. Para empresas que necesitan convertir stablecoins a moneda local, esto es crítico.
- Certeza contractual: operar bajo un marco regulatorio reconocido da certeza sobre los términos del servicio, los mecanismos de resolución de disputas y las obligaciones de reporte. Eso simplifica la due diligence interna y las auditorías.
Desafíos regulatorios pendientes en la región
Regulación desigual entre países: mientras Chile, Brasil y Argentina tienen marcos maduros, Colombia y Perú siguen construyendo los suyos. Eso crea asimetrías para empresas que operan en varios mercados simultáneamente.
Stablecoins sin régimen propio en varios países: en Chile, por ejemplo, las stablecoins no tienen un régimen regulatorio específico. El Oficio CMF 135827 de julio de 2025 aclara que su oferta pública exige inscripción en el Registro de Valores, pero la regulación de su uso en pagos sigue en desarrollo.
Adaptación a nuevas tecnologías: las CBDC (monedas digitales de bancos centrales), el DeFi (finanzas descentralizadas) y los nuevos modelos de negocio cripto representan retos que los marcos actuales no cubren completamente.
Preguntas frecuentes
También podrían interesarte...
Tu saldo en dólares, ahora a nombre de tu empresa y generando rendimiento real
El saldo en dólares de tu empresa ahora puede vivir en una wallet propia y rendir cerca de 4% anual, variable. Sigues co...
¿Cuáles son las mejores APIs de pagos cripto en LATAM?
No todas las APIs de pagos cripto que dicen operar en LATAM tienen la misma cobertura real. Esta comparativa evalúa las ...